FINANCIAMIENTO
En medio de una mora récord en Argentina, Figueroa anunció una ayuda a familias endeudadas
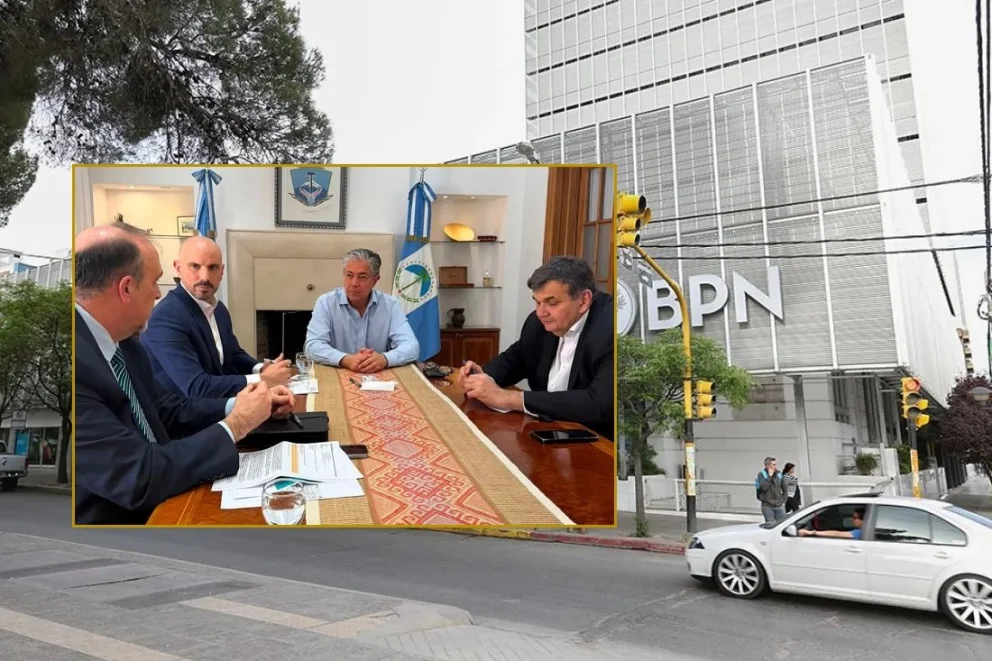
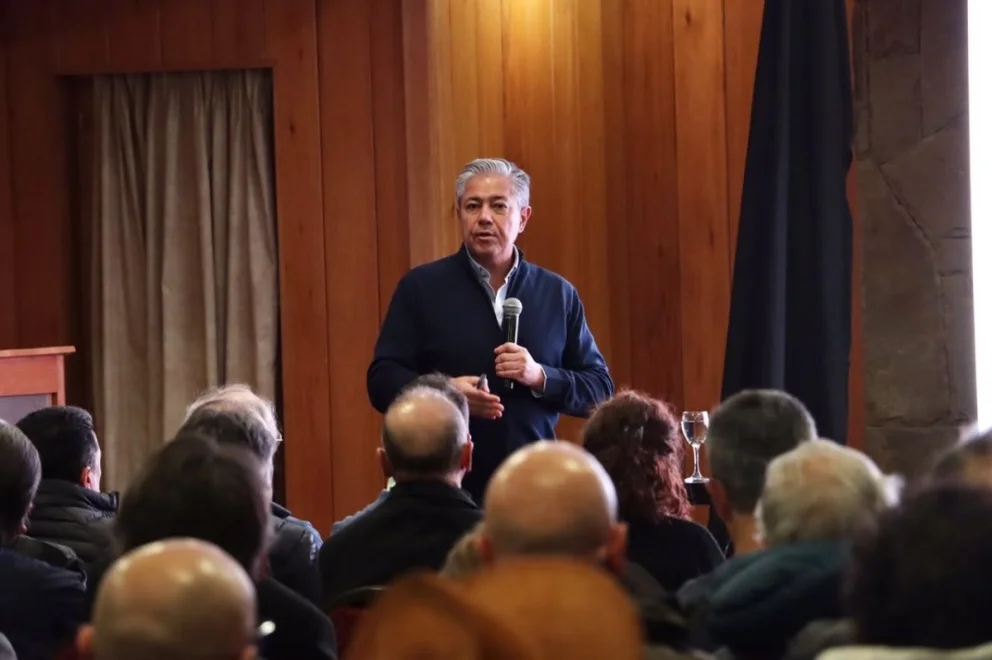
“Nosotros ordenamos la cuenta del Estado. Ahora quiero que ayudemos también a ordenar la cuenta de la familia neuquinas”, señaló el gobernador Rolando Figueroa al anunciar un programa especial a través del Banco de la Provincia del Neuquén (BPN) para cancelar deudas a través de crédito blando con tasa subsidiada fija o UVA.
La medida busca alcanzar a trabajadores, jubilados y monotributistas que, según el propio mandatario, tienen "intención de cancelar sus compromisos" pero quedaron atrapados por tasas de interés que se volvieron impagables.
Qué anunció el gobierno de Neuquén
"Nosotros ordenamos la cuenta del Estado. Ahora quiero que ayudemos también a ordenar la cuenta de la familia neuquina", afirmó Figueroa al presentar la iniciativa. El gobernador remarcó que el ajuste fiscal de la provincia no es un fin en sí mismo, sino la condición para poder asistir a los vecinos cuando lo necesitan.
El programa permitirá refinanciar deudas a una tasa fija del 35% o UVA +5%, con un plazo pensado para reducir el valor de la cuota mensual. El Banco Provincia del Neuquén (BPN) es la primera entidad adherida, aunque el gobernador extendió la invitación a otros bancos y billeteras virtuales para sumarse al esquema. Como incentivo, la Provincia resignará el 50% de la alícuota de Ingresos Brutos sobre los intereses de esos créditos.
"Esto no es perdonar deudas ni regalar plata. La familia va a seguir pagando. La diferencia es que va a poder hacerlo", explicó Figueroa, quien insistió en diferenciar a quienes "no quieren pagar" de quienes "quieren pagar y necesitan una oportunidad para hacerlo".
La nueva línea llega con condiciones más blandas que la que el BPN había lanzado en junio para Banca Personas, que ofrecía refinanciación de hasta 50 millones de pesos a 36 meses, con tasas de UVA +15% para quienes cobran haberes en el banco y UVA +20% para el resto.
La deuda que Neuquén heredó y la que redujo
El anuncio se enmarca en la estrategia financiera que la actual gestión viene desplegando desde su asunción. Según datos oficiales, la provincia arrancó con un pasivo consolidado de 1.263 millones de dólares, equivalente al 83% de los ingresos anuales, con más de la mitad ligada a gastos corrientes. A junio de 2026, Neuquén había cancelado 707 millones de dólares —el 44% del stock heredado— y bajó la incidencia de la deuda al 16% de los recursos anuales.
Ese desempeño fue reconocido en junio por la calificadora FIX SCR, que elevó la nota de la provincia a A- para deuda de largo plazo y A2 para el corto plazo, lo que le permitió a Neuquén regresar al mercado internacional de capitales. El objetivo declarado por Figueroa es llegar a 2030 con una reducción casi total del pasivo heredado, liberando así más recursos para infraestructura y asistencia social, en línea con otras políticas como los créditos hipotecarios de "Neuquén Habita".
La mora que no para de crecer en toda Argentina
El programa neuquino aterriza sobre un escenario financiero nacional que se deterioró de manera acelerada durante el último año y medio. Según el último Informe de Bancos del BCRA, dentro de la cartera para hogares, los créditos personales encabezan el ranking de mora con 15,9%, seguidos por las tarjetas de crédito con 13,1%, los préstamos con garantía prendaria con 7,7% y los hipotecarios con 1,6%. En mayo, el indicador de irregularidad para el segmento de familias llegó a 12,8%, con una suba de 8,3 puntos porcentuales respecto de igual mes de 2025.
El deterioro golpea con especial fuerza a los ingresos formales: la carga mensual de pago de deuda de los hogares llegó en abril a representar el 24,1% de la masa salarial formal, cuando dos años atrás ese porcentaje era menor al 9%. Frente a este cuadro, el propio Ministerio de Economía y el BCRA monitorean una mora bancaria que pasó del 3,5% al 12,7% en apenas tres años, aunque el ministro Luis Caputo sostiene que se trata de "un problema entre privados" y descarta fijar tasas máximas de interés.
La situación de las billeteras virtuales
Si la situación bancaria preocupa, el panorama en las fintech y billeteras virtuales es todavía más crítico. De acuerdo con un informe de la consultora Eco Go basado en datos de la Central de Deudores del BCRA, los préstamos irregulares en el crédito no bancario pasaron del 7,3% al 27,5% en poco más de un año, y los créditos considerados "irrecuperables" —deudores que llevan más de un año sin pagar— ya representan el 10,8% de la cartera total, cuatro veces más que doce meses atrás.
El caso de Mercado Pago, la billetera más usada del país, es el más citado: su ratio de mora pasó del 5,5% en enero de 2025 al 14,7% en enero de 2026. Otras plataformas registran niveles aún más altos: la mora de las familias con billeteras virtuales pasó del 7,3% en noviembre de 2024 al 29,6% en mayo de 2026, según datos del Instituto Argentina Grande. Fuentes extraoficiales citadas por medios económicos incluso ubican la morosidad de algunas billeteras entre el 30% y el 45% hacia julio.
Por qué el momento del anuncio no es casual
En ese contexto nacional, la iniciativa de Neuquén se suma a una tendencia que ya venían marcando otros bancos, como el Banco Nación, con líneas de consolidación de deudas a tasa fija y plazos extendidos. Lo que distingue a la propuesta provincial es el componente fiscal: al resignar la mitad de la recaudación de Ingresos Brutos sobre los intereses de los créditos refinanciados, el gobierno de Figueroa apuesta a que ese alivio impositivo se traduzca en cuotas más accesibles para las familias, sin necesidad de intervenir directamente sobre las tasas que fijan bancos y billeteras.
El propio Figueroa fue explícito sobre el trasfondo del anuncio: reconoció que la política surge en "un momento complejo del país donde muchas familias debieron mantener el consumo confiando en créditos de tarjetas y billeteras virtuales, que terminaron por complicar aún más las economías domésticas". Con la mora nacional en niveles históricos y el Gobierno nacional descartando por ahora una intervención directa sobre las tasas, la respuesta provincial de Neuquén se perfila como un caso a observar de cara a lo que resta de 2026, en un escenario en el que, según proyecciones del propio sector bancario, la irregularidad crediticia podría empezar a ceder recién en el segundo semestre del año.