ENTREVISTA
La Argentina de los inquilinos: cómo cambió la forma de vivir y acceder a la vivienda
La Argentina atraviesa una transformación silenciosa, profunda y cada vez más visible: cambió la manera de habitar, de conformar las familias y de acceder a una vivienda. El tradicional hogar integrado por padres e hijos dejó de ser la estructura predominante y dio paso a una sociedad más fragmentada, con hogares unipersonales en aumento, más divorcios, más alquileres y menos propietarios.
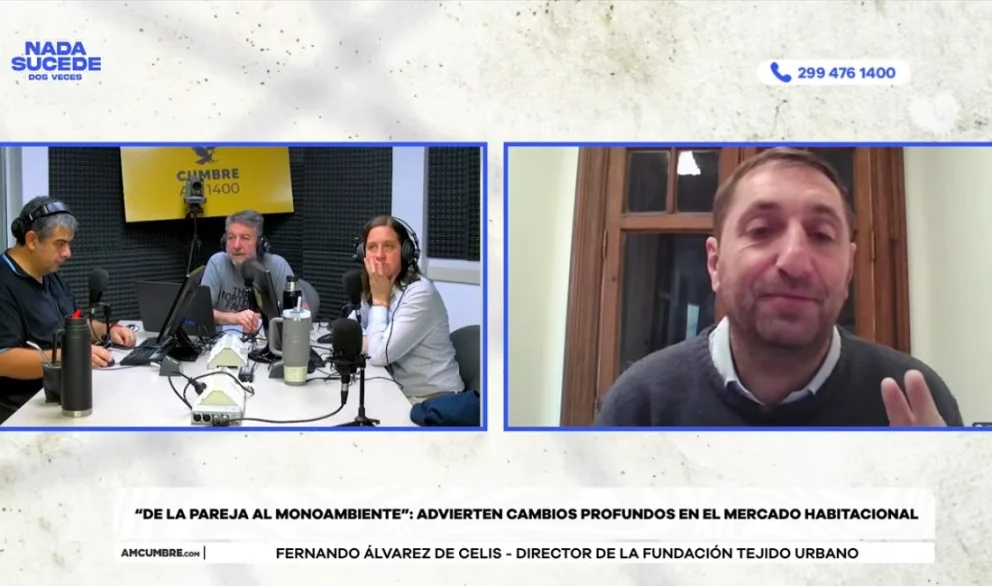
Así lo explicó Fernando Álvarez de Celis, director de la Fundación Tejido Urbano, quien advirtió por AM Cumbre 1400 que el país enfrenta un fuerte proceso de “inquilinización” y que el acceso a la vivienda propia se convirtió en uno de los grandes problemas estructurales de la Argentina.
“El hogar típico de cuatro personas prácticamente dejó de existir. Hoy se multiplicó la cantidad de hogares aunque la población no haya crecido al mismo ritmo”, sostuvo en declaraciones al programa "Nada sucede dos veces".
Según detalló, a fines del siglo XX, tres de cada cuatro hogares eran propietarios. Actualmente, entre los hogares conformados desde el año 2000, la relación se equilibró: dos son propietarios y dos son inquilinos.
El fenómeno está acompañado por cambios sociales profundos. En la Ciudad de Buenos Aires, el 40 % de los hogares está compuesto por una sola persona. En Córdoba, ese número supera el 30 %. También crecieron fuertemente los hogares monoparentales y las separaciones, generando que donde antes existía un único hogar, hoy haya dos.
Pero el impacto más fuerte se siente en la economía cotidiana. “Hoy, en promedio, el 42 % del ingreso de una familia se destina al alquiler”, explicó Álvarez de Celis, quien remarcó que miles de personas quedan atrapadas durante años pagando alquileres sin posibilidades reales de acceder a una propiedad.
El especialista señaló además que el problema habitacional argentino no se limita únicamente a la falta de viviendas, sino que incluye dificultades de acceso al crédito, problemas de escrituración y desigualdades urbanas históricas.
“Más del 20 % de la población tiene problemas con la escritura de su vivienda”, indicó. A eso se suma la existencia de cinco millones de personas que viven en barrios populares o asentamientos, el núcleo más crítico de la crisis habitacional.
No obstante, aseguró que algunos indicadores muestran mejoras respecto de décadas anteriores. Según los datos censales, las viviendas precarias representan actualmente el 6 % del total y hubo una mejora en el acceso a infraestructura y servicios básicos.
“Mucha gente se trasladó a la periferia de las ciudades y pudo construir viviendas mejores que las que tenía antes en sectores más céntricos”, explicó.
En ese contexto, Álvarez de Celis cuestionó el rol histórico del Estado en la construcción habitacional y criticó los modelos de “vivienda semilla”, que entregan unidades incompletas y sin servicios básicos garantizados. “El Estado construye poco, caro y mal”, afirmó.
Actualmente, el déficit habitacional argentino ronda el millón de viviendas, mientras que las provincias construyen cerca de 30.000 unidades por año, una cifra considerada insuficiente frente a la magnitud del problema.
Sin embargo, el director de la Fundación Tejido Urbano destacó como un dato positivo el crecimiento del crédito hipotecario durante el último año. En 2025 se registraron cerca de 43.000 créditos hipotecarios y, aunque este año el ritmo es menor, considera que el camino debe profundizarse.
“El problema de la vivienda en la Argentina es más financiero que económico. Las familias ya están pagando cifras altísimas en alquileres. Lo que falta es transformar ese gasto en una cuota hipotecaria”, sostuvo.
En ese sentido, remarcó que los jóvenes siguen teniendo como objetivo acceder a una vivienda propia, pese a los discursos que indican lo contrario. De hecho, reveló que el 80 % de quienes accedieron recientemente a créditos hipotecarios fueron jóvenes.
Para Álvarez de Celis, la solución requiere estabilidad económica, expansión del crédito y una política urbana planificada que permita construir viviendas dentro de las ciudades, con servicios e infraestructura adecuada.
“La vivienda no puede seguir siendo solamente una reserva de valor. Tiene que volver a ser, ante todo, un lugar para vivir”, concluyó.
La entrevista
—Estamos en comunicación con Fernando Álvarez de Celis, director de la Fundación Tejido Urbano. Fernando, buen día. ¿Cómo estás?
—¿Qué tal? Muy buenos días.
—Gracias por atendernos. Ustedes hicieron una publicación, difundida por Nota al Pie, que advierte que el mercado inmobiliario atraviesa una etapa de reconfiguración. ¿Cambió la noción de vivienda y la noción de hogar? ¿Estamos transitando un cambio sociológico y económico al mismo tiempo?
—Sí, atraviesa ambas cosas. Pero explico un poco lo que pasó. A fines del siglo XX, la composición promedio de los hogares en la Argentina era de cuatro personas por hogar. El hogar típico era papá, mamá, hijo e hija. Hoy eso prácticamente no existe más. Lo que ocurrió es que la conformación de los hogares se multiplicó más allá del crecimiento de la población.
Aumentaron fuertemente los hogares unipersonales. En la Ciudad de Buenos Aires representan el 40 %. En la ciudad de Córdoba estamos arriba del 30 % de hogares unipersonales. También crecieron los hogares monoparentales, es decir, madre o padre solo con un hijo, que pasaron del 30 al 45 %.
Entonces, ahí tenés un aumento muy fuerte en la cantidad de hogares en la Argentina y, al mismo tiempo, una baja muy fuerte en la cantidad de propietarios. Mirá: a fines del siglo XX, de cada cuatro hogares, tres eran propietarios y uno era inquilino. En la actualidad, de los hogares creados desde el año 2000 para acá, dos son propietarios y dos son inquilinos.
Entonces tenés un fuerte proceso de inquilinización de la sociedad argentina y, obviamente, eso lleva a que gran parte del salario se destine al alquiler. Hoy, en promedio, en la Argentina, el 42 % del ingreso de una familia se va en pagar un alquiler. Fijate la problemática habitacional que tenemos.
—Muchísima gente está padeciendo esa situación. Ahora, como dato sociológico, ¿quiere decir que crecimos en cantidad de propietarios?
—No, hemos bajado. Lo que a mí me interesa mucho es la cantidad de hogares. Se dividió muchísimo la composición familiar. Esto de pasar de cuatro integrantes a dos multiplica la cantidad de hogares manteniendo la misma población.
El caso extremo es la Ciudad de Buenos Aires: mantiene prácticamente la misma cantidad de habitantes desde 1980 y, sin embargo, multiplicó la cantidad de hogares. ¿Qué pasó? Gran parte de la gente vive sola. Un 40 % vive sola. Además, aumentó mucho la cantidad de divorcios en los últimos 20 años. Eso generó que lo que antes era un solo hogar hoy se convierta en casi dos hogares por esa división familiar.
—Fernando, te quería consultar también acerca de la precarización de la vivienda. ¿Hay un análisis en ese sentido? Porque, por lo menos aquí, históricamente hemos visto surgir tomas en algunos lugares que hoy ya están consolidados como barrios. ¿Qué análisis hacen sobre la calidad de la vivienda argentina?
—Mirá, cuando uno analiza los censos, lo que ve es que las viviendas precarias representan el 6 % y, en principio, descendieron un poquito. Eso quiere decir que las viviendas están mejor que hace 20 años.
Lo que pasó fue una expansión de la mancha urbana de las ciudades. Mucha gente se fue a vivir a la periferia, pero pudo construir casas mejores que las que tenía en el centro de las ciudades. Entonces, desde el punto de vista estadístico, diría que la población hoy vive mejor, al menos en ese aspecto, que hace 20 años.
Pero, obviamente, existe un núcleo duro, que son los barrios populares o villas de emergencia, donde viven cinco millones de personas. Ahí está la problemática habitacional más fuerte.
—Fernando, cuando uno habla con gente que maneja datos, como es tu caso, empieza a comprobar que convivimos con muchos mitos. Por ejemplo: que hay más acceso a la vivienda, que hay más propietarios. Incluso, cuando uno lo lleva a una escala más universal, se dice que hay menos pobres porque existe más acceso a la medicación y mejoras en el bienestar social. Sin embargo, convivimos diariamente con una sensación de carencia. ¿Por qué?
—No, hay una carencia importante. Según el último análisis, el 70 % de la población argentina tiene algún problema de vivienda. No necesariamente los que mencionábamos recién, pero la inquilinización es uno de los fenómenos que más creció y es un problema muy fuerte.
Otro tema muy importante en la Argentina es la escrituración de las viviendas. Más del 20 % de la población tiene problemas con los papeles o con la escritura de sus viviendas.
Pero, por otra parte, es verdad lo que vos decías: aumentó la cantidad de gente con acceso a infraestructura y servicios. Lo que se llama déficit habitacional cualitativo, es decir, la falta de infraestructura y servicios, ha bajado paulatinamente en los últimos 20 años.
—Hay algo que me parece medio vergonzoso: las “viviendas cáscara”. Es decir, que el Estado construya viviendas y las entregue a medio hacer, sin servicios o sin conexiones. Eso no deja de ser una plataforma con algo arriba, y se cobra como si fuera una vivienda terminada. Además, creo que el valor histórico de la vivienda aumentó no solo por el costo de vida, sino también por la corrupción.
—Cuando uno analiza los cambios tecnológicos en la construcción, ve que los costos han bajado muchísimo. Pero sí, te doy la derecha: el Estado construye poco, caro y mal.
Y ahora se agregó esto de la “vivienda semilla”, donde se busca llegar a más gente entregando solamente el baño y la cocina, muchas veces sin infraestructura. Eso genera una pérdida de energía y recursos muy fuerte.
El Estado nacional prácticamente no hace más viviendas. Sigue existiendo el FONAVI y los estados provinciales están construyendo alrededor de 30.000 viviendas, lo cual es muy poco para un déficit habitacional de un millón de viviendas en la Argentina.
Ahora bien, hay algo positivo: en el último tiempo aumentó el crédito hipotecario. Eso permite que la gente pueda acceder a su vivienda. El año pasado tuvimos un pico de 43.000 créditos hipotecarios y este año llevamos 6.000 en el primer trimestre, un 20 % por debajo del año pasado. No estamos tan bien como en 2025, pero siguen siendo cifras relativamente buenas para un país que históricamente casi no tuvo crédito hipotecario.
—A mí me impresionan los números y, además, nos sacan del relato. Mientras hablabas, pensaba: si algún gobierno realmente se propusiera construir un millón de viviendas y armara un plan económico en torno a eso, se moverían muchísimas actividades, porque por cada vivienda se multiplican otras cinco actividades.
—Exactamente. Y ahí hay un tema central: en la Argentina, el problema de la vivienda es más financiero que económico. Las familias gastan 700, 800 o 900 mil pesos por mes en alquiler y no logran convertirse en propietarias.
Gran parte del éxito reciente del crédito hipotecario consiste justamente en transformar ese alquiler en una cuota hipotecaria. Si las familias pudieran pagar un crédito en lugar de un alquiler, la situación sería muy distinta. Y ahí aparecen también las trabas de los bancos.
—Sucede mucho en Europa. Recuerdo haber hablado con un joven que trabajaba en un hotel y me decía: “Soy mileurista”. Ganaba mil euros más propinas. Con eso pagaba su departamento hipotecado, el auto y todos los servicios. Vivía bien porque no pagaba alquiler, pagaba una hipoteca. Eso cambia sustancialmente la situación.
—Sí, exactamente. La falta de crédito hipotecario en la Argentina, sobre todo desde 2001 en adelante, generó un fuerte proceso de inquilinización. Mucha gente termina pagando, a lo largo de su vida, el equivalente a dos viviendas porque no puede acceder a una propiedad y sigue alquilando.
Ese es un problema financiero, no económico. Y el crédito hipotecario debería ser mucho más masivo en la Argentina.
—¿Qué se puede esperar hacia adelante? ¿Hacia dónde vamos con este tema?
—Nosotros vimos un año pasado muy bueno, con casi 50.000 créditos hipotecarios. Y creemos que deberían existir diez años consecutivos con 50.000 créditos por año. Eso permitiría cubrir la mitad del déficit habitacional y generaría un enorme efecto dominó positivo.
Este año estamos un poco más abajo, pero lo importante es que exista estabilidad económica para que las familias puedan acceder al crédito hipotecario.
Y después, obviamente, el Estado tiene que trabajar más en el planeamiento urbano. Las viviendas deben construirse dentro de la ciudad, con infraestructura y servicios. Hay que planificar el crecimiento urbano y no llegar siempre tarde.
Además, sigue existiendo la problemática de los cinco millones de personas que viven en barrios populares y que necesitan integrarse a la ciudad. Después habrá discusiones sobre quién paga y cómo se financia, pero no podemos dejar de lado esa problemática tan fuerte.
—El acceso a la primera vivienda también está muy complicado, ¿no?
—Sí, justamente. Hoy, cuando uno analiza quiénes son propietarios, muchas veces se trata de viviendas heredadas. Para un joven es muy difícil acceder a una primera vivienda por la falta de crédito.
De hecho, hace poco surgió el dato de que el 80 % de quienes accedieron a nuevos créditos hipotecarios eran jóvenes. Existe esa idea de que los jóvenes no quieren tener vivienda propia, pero no es así. Cuando hay crédito hipotecario, los jóvenes se anotan y quieren acceder.
El problema es que sigue siendo muy difícil por los niveles de ingreso y porque en la Argentina la vivienda también funciona como reserva de valor. El precio de las propiedades se dolarizó y eso complica aún más el acceso.